令和8年の料率
扶養の壁シミュレータ
週の労働時間、勤め先の規模、学生かどうか、雇用の見込みから、短時間労働者として社会保険に入るかを見ます。2026年10月1日以後は月額8.8万円では判定しません。130万円の線と、今とあとの手取りも並べます。
令和8年(2026年度)の料率 · 確認日 2026-09-28
手取り(年)
¥1,027,128
社会保険の加入対象です
2026年10月〜2027年9月で見ています。2026年10月1日以後は、月額8.8万円(いわゆる106万円)では見ていません。週の所定労働時間は20時間以上です。昼間学生ではありません。勤め先の規模は、この時点の基準を満たしています。2か月を超える雇用見込みがあります。年収が130万円未満でも、社会保険料を引いています。同じ年収で、加入した場合と未加入の場合の手取りです。
加入による差(年)
-¥164,872
- 週の労働時間が通常の労働者の4分の3以上の人は、この短時間の条件とは別に加入します。規模が基準未満でも、任意特定適用事業所なら加入対象になり得ます。
- 19歳以上23歳未満(被保険者の配偶者以外)の被扶養は150万円未満、60歳以上などの人は180万円未満です。画面の年収の線は130万円です。
- 社会保険は標準報酬月額の等級なので、額面に1円足しても保険料が一段飛ぶことがあります。
- 所得税は年額を12で割った概算です。毎月の源泉徴収表そのものではありません。
- 住民税はこの年収が続いた場合の翌年度の目安です。今年の明細は前年所得で決まっています。
- 通勤手当は所得税では限度額まで非課税でも、社会保険の報酬には全額入ります。
結果は概算です。給与明細、源泉徴収票、税理士の計算とは一致しないことがあります。投資・節税の助言ではありません。料率は令和8年度の公開値をコードに埋め込んでいます。 免責事項
手取り(年)
¥1,027,128
4コマでわかる『扶養の壁シミュレータ』
ミナトニュースで「扶養の壁」ってよく聞くけど、何のこと?
ミナト106万円とか130万円とか、線がいくつもあって混乱する…
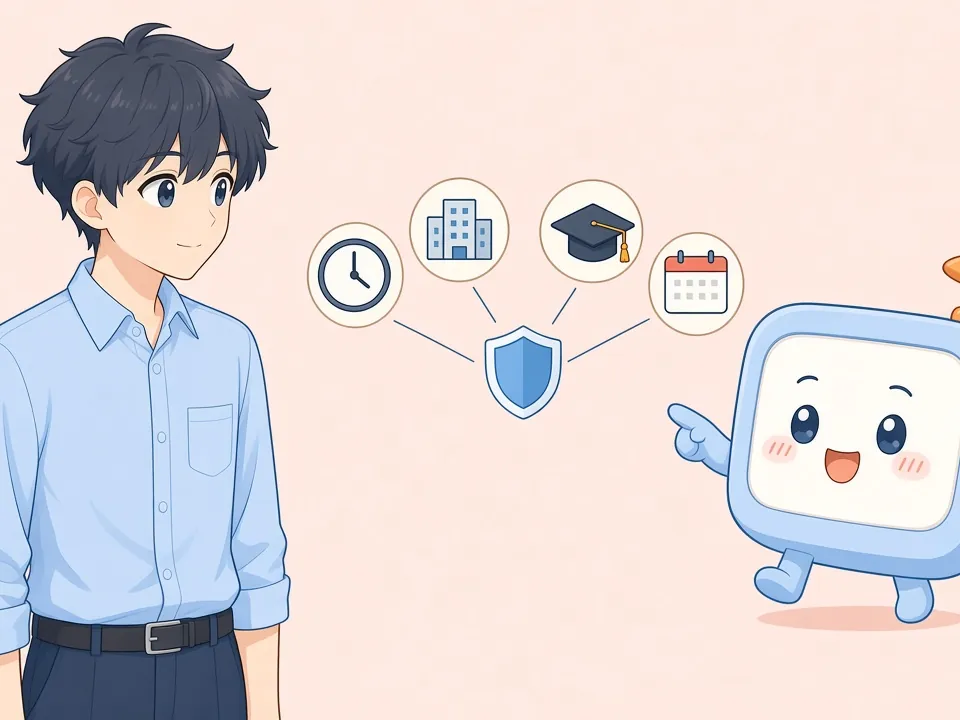
けいさんくん社会保険に入るかは、週の労働時間や勤め先の規模などで決まるよ。2026年10月以後は、原則として月額8.8万円では判定しなくなったんだ(例外は下の手続き欄を見てね)
ミナト条件を選んだら、加入するかと手取りの目安が分かった!
けいさんくん130万円の線や学生の扱いは、下のよくある質問にあるよ
この計算の読み方
令和8年の定数を使っています。料率の確認日は 2026年9月28日 です。
年収の壁
- 106万円¥1,060,000月額8.8万円の通称。短時間労働者の加入判定には使わない。賃金要件は令和8年10月1日に撤廃。
- 住民税¥1,170,000給与所得控除の最低額と住民税の基礎控除の合計。所得割が付き始める目安。
- 130万円¥1,300,000被扶養者の年間収入の目安。扶養の壁ツールが手取りの比較に使う線。
- 所得税¥1,780,000給与所得控除の最低額と基礎控除の合計。所得税が付き始める目安。
三角の印は、この計算の初期値の給与年収¥1,200,000です。¥1,200,000は、106万円・住民税以上で、130万円・所得税より下です。右端は所得税の線の少し先です。線の金額は、料率コードの定数と控除の合計です。
計算の前提
短時間労働者として厚生年金と健康保険に入るかと、被扶養の年収の線を、働く本人の手取りで見ます。加入の判定は、週の所定労働時間、学生かどうか、勤め先の規模、雇用の見込み、判定する時点です。
2026年10月以後を選ぶと、月額8.8万円の賃金要件は見ません。画面の年収の線は原則の130万円で、19歳以上23歳未満の150万円と60歳以上などの180万円は結果の注記です。
入れていないもの
- 週の労働時間が通常の労働者の4分の3以上の人は、短時間の条件とは別に加入します。その時間はこの画面で聞いていません。
- 事業主が申出する保険料の軽減(標準報酬月額12.6万円以下の短時間労働者)は、本人負担から引いていません。
- 配偶者控除は、控除を受ける側の計算です。この画面は働く本人の手取りです。
使っている料率・金額と出典
金額と率は、計算に使っている定数をそのまま表示しています。リンクは、その定数にコード上で紐づいている一次情報です。
短時間労働者の週の所定労働時間
20時間以上
令和8年(2026年)
短時間労働者の月額賃金(撤廃前の要件)
¥88,000以上。画面の初期判定は2026年10月〜2027年9月
2026年10月1日から賃金要件は見ない
企業規模の段階
2026年9月まで(被保険者51人以上、月額賃金の要件あり)。2026年10月〜2027年9月(被保険者51人以上、月額賃金の要件なし)。2027年10月〜2029年9月(被保険者36人以上、月額賃金の要件なし)。2029年10月〜2032年9月(被保険者21人以上、月額賃金の要件なし)。2032年10月〜2035年9月(被保険者11人以上、月額賃金の要件なし)。2035年10月以降(規模の人数要件なし、月額賃金の要件なし)
令和8年10月1日以後の段階
被扶養者の年収の目安(原則)
¥1,300,000
令和8年(2026年)
19歳以上23歳未満(配偶者以外)の被扶養の年収
¥1,500,000
認定日が令和7年10月1日以後
60歳以上などの被扶養の年収
¥1,800,000
令和8年(2026年)
所得税が付き始める給与年収の目安(給与のみ・社会保険料が少ないとき)
¥1,780,000
令和8年分
住民税所得割が付き始める給与年収の目安
¥1,170,000
令和8年分
どんな人に関係するか
2026年10月の前後で加入が変わるか
判定の時点を2026年9月までと10月以後で切り替えると、月額賃金の要件の有無だけが変わります。週20時間、学生でないこと、企業規模は残ります。
勤め先の人数が段階の境目
被保険者51人以上はすでに対象です。36人以上は2027年10月から、という段階を選ぶと、同じ労働時間でも加入の判定が変わります。
被扶養のまま所得税の線を見る
加入対象でないときは、130万円の直前とラインを同じ月収の概算で比べます。所得税が付き始める年収は、社会保険の線とは別に表示します。
届出・手続きが必要か
- 勤め先
短時間労働者が加入対象になると、資格取得届は勤め先が出します。本人が年金事務所へ毎月届け出るものではありません。保険料を軽くする措置は、対象事業所の事業主の申出です。
- 本人
最低賃金の減額特例で月額¥88,000未満の人は、賃金要件の撤廃後も原則として加入せず、加入したいときは本人の申出が必要です。配偶者の扶養から外れるときの国保・国民年金の届出も本人です。被扶養者の届出の目安は、事実が発生してから5日以内です。
- 自動
所得税や住民税が付き始めること自体に、別の申請はありません。年末調整で扶養を外す申告は、控除を受ける側が勤め先へ出します。
関連ニュース
- 短時間労働者の賃金要件(106万円)の撤廃
2026年10月1日
2026年10月1日から、短時間労働者が厚生年金と健康保険に入るときの賃金要件(月額8.8万円、年額換算で約106万円)はなくなります。週の所定労働時間20時間以上、学生でないこと、企業規模(2026年10月時点は被保険者51人以上)などは残り、最低賃金の減額特例で月額8.8万円未満の人は原則として加入せず、申出により加入できます。
- 年金制度改正の一部の施行期日を定める政令
2026年9月11日
厚生労働省は2026年9月11日、改正法の一部の施行期日を令和8年10月1日とする政令(令和8年政令第275号)などの公布を通知しました。月額賃金8.8万円未満で最低賃金の減額特例を受ける短時間労働者を一定の70歳以上被用者の要件から除く定めは整備省令(令和8年厚生労働省令第138号)にあり、加入の申出は事業主を経由して資格取得届を添えます。
- 短時間労働者の保険料調整の経過措置
2026年9月4日
厚生労働省は2026年9月4日、保険料調整の経過措置に関する政令(令和8年政令第272号)と省令(令和8年厚生労働省令第137号)の公布を通知し、施行期日を2026年10月1日としました。申出ができるのは、新たに短時間労働者へ被用者保険を適用する事業所で、2026年10月1日以前から継続して適用していた事業所は除かれます。
- 被扶養者の収入を労働契約の賃金で見る取扱い
2026年4月1日
2026年4月1日以降、被扶養者の認定では、労働条件通知書などの賃金から見込まれる年間収入が130万円未満(60歳以上または障害のある人は180万円未満、配偶者以外の19歳以上23歳未満は150万円未満)で、給与以外の収入が見込まれず、同一世帯の場合は被保険者の年間収入の2分の1未満(別居の場合は被保険者からの援助額より少ない)ときに、原則として被扶養者になります。届出には、被扶養者(異動)届と、労働契約の内容がわかる書類、給与収入のみである旨の申立てが必要です。
関連する読みもの・計算
年収別の手取り 年収156万円年収168万円年収180万円年収192万円年収204万円年収216万円年収228万円年収240万円年収252万円年収264万円年収276万円年収288万円年収300万円年収312万円年収324万円年収336万円年収348万円年収360万円年収372万円年収384万円年収396万円年収400万円年収408万円年収420万円年収432万円年収444万円年収456万円年収468万円年収480万円年収492万円年収500万円年収504万円年収516万円年収528万円年収540万円年収552万円年収564万円年収576万円年収588万円年収600万円年収700万円年収800万円年収1,000万円年収1,080万円年収1,140万円手取りから必要な年収(逆引き)
- 出産前後の扶養・国保比較 — 被扶養者と国民健康保険を比べ、届出が必要な軽減・免除も確認します。
- 配偶者控除 — 納税者本人と配偶者の給与所得から、配偶者控除・特別控除の額を出します。配偶者の年収を今とあとで比較できます。
- 国保と社保 — 同じ給与で、協会けんぽ・厚生年金・雇用保険の本人負担と、東京23区の国保+国民年金を年額で並べます。
よくある質問
- 106万円を超えなければ社会保険に入りませんか?
- 2026年10月1日以後、短時間労働者の判定に月額8.8万円(年収換算で約106万円)は使いません。週20時間以上、学生でないこと、企業規模、2か月を超える雇用見込みで見ます。
- 130万円と150万円のどちらを見ますか?
- 画面が比べる年収の線は130万円です。被保険者の配偶者以外で、認定日が令和7年10月1日以後の19歳以上23歳未満は150万円未満、60歳以上または一定の障害がある人は180万円未満です。
- 学生は対象外ですか?
- 昼間学生は原則として短時間労働者の対象外です。休学中、夜間・定時制、通信制などは、画面の「学生」を外すと加入対象になり得ます。
最終更新日 2026年9月28日
次の計算
この計算の読みもの
年収の壁とは
令和8年分の所得税は、給与所得控除の下限74万円と、合計所得489万円以下の基礎控除104万円で、年収178万円からが目安です。短時間労働者の社会保険は、2026年10月1日から月額8.8万円(いわゆる106万円)では見ません。130万円は被扶養者認定の線です。
いわゆる年収の壁は、税がかかり始める金額と、社会保険の被扶養者でいられる金額が重なった通称です。このツールは働く本人の手取りです。配偶者控除・配偶者特別控除は、扶養する側の税が変わる話なので、配偶者控除ツールで見てください。
令和8年分は、給与収入220万円までの給与所得控除が74万円、合計所得金額489万円以下の基礎控除が104万円です。給与だけの人は、所得税の目安が年収178万円から始まります。合計所得が489万円を超えると基礎控除は67万円、655万円を超えると62万円です。この金額は令和8年12月1日に施行され、令和8年分の年末調整で精算されます。令和8年11月までの給与の源泉徴収は、改正前の税額表のままです。住民税は基礎控除が43万円のため、約117万円からが目安です。自治体によって非課税限度は違います。
106万円は、短時間労働者が厚生年金と健康保険に入るときの賃金要件(月額8.8万円以上)を年収で呼んだものです。令和8年9月11日の政令で、この要件の撤廃日は令和8年10月1日と決まりました。週の所定労働時間20時間以上、学生でないこと、企業規模、2か月を超える雇用見込みは残ります。最低賃金の減額特例の対象で、月額賃金が8.8万円未満の人は、原則として加入せず、申出により加入できます。
配偶者の被扶養者でいる場合と国保に入る場合は、出産前後の扶養・国保比較で比べられます。 出産前後の扶養・国保比較
103万円はまだ検索されるが
いわゆる103万円の壁は、給与所得控除と基礎控除の合計で所得税がゼロでいられた年収の通称です。令和8年分はそれぞれ74万円と104万円なので、所得税の目安は178万円です。検索では103万円が残っています。
短時間労働者の条件
企業規模は、フルタイムと、週の所定労働時間がフルタイムの4分の3以上の人の数(厚生年金の被保険者数)です。法人は法人全体で数えます。1年のうち6か月以上、その人数が基準を超える見込みで見ます。被保険者数51人以上の企業は、すでに短時間労働者の適用対象です。36人以上は2027年(令和9年)10月から、21人以上は2029年(令和11年)10月から、11人以上は2032年(令和14年)10月から対象になり、10人以下も2035年(令和17年)10月から対象になります。国・地方公共団体は、人数にかかわらず対象です。
学生は原則として対象外です。休学中、夜間・定時制、通信制、卒業見込証明書を持って就職し卒業後も同じ勤め先で働く人、一部の教育施設に在学している人などは加入対象になり得ます。2か月を超えて雇用される見込みであることも必要です。雇用保険の週20時間とは別の制度です。
常時5人以上を使う個人事業所は、法律で定める17業種以外も、2029年(令和11年)10月から適用対象になります。5人未満の個人事業所は対象外のままです。2029年10月の時点で既にある事業所は、当分の間、対象外です。この「当分の間」の終わりは、いまの厚生労働省の案内に日付がありません。
従業員50人以下などで、企業規模の見直しなどにより新たに加入する短時間労働者のうち、標準報酬月額12.6万円以下の人には、事業主が本人の保険料負担を軽くできる措置があります。期間は最長3年で、事業主の追加負担は制度全体で支援されます。事業主向けの案内では、令和8年10月からの実施とされています。このツールの保険料は、その軽減を入れていません。
130万円と、19歳以上23歳未満の150万円
被扶養者でいられる年収の目安は、原則として130万円未満です。60歳以上の人、または障害厚生年金の受給要件に該当する程度の障害がある人は180万円未満です。扶養認定日が令和7年10月1日以後で、認定を受ける人が被保険者の配偶者以外の19歳以上23歳未満なら、150万円未満です。年齢は、認定日の年の12月31日時点で見ます。画面の年収の線は130万円のままです。
認定日が令和8年4月1日以後で、収入が給与だけなら、労働条件通知書などの契約に書かれた賃金から見込まれる年収で判定できます。契約に金額がある諸手当と賞与は含めます。契約に明確な定めがなく、契約の段階では見込みにくい残業代などの臨時収入は含めません。契約期間が1年未満、シフトで労働時間が不明、手当の金額が不明、給与以外の収入がある場合は、この方法は使えず、給与明細や課税証明書など従来の見込みで見ます。
このツールの見方
短時間労働者として入るかは、年収106万円の線ではなく、判定の時点・週の所定労働時間・学生かどうか・勤め先の規模・雇用の見込みで見ます。2026年9月までを選ぶと、月額8.8万円以上も条件です。2026年10月以後は、この賃金では見ません。加入対象なら、年収が106万円や130万円より低くても社会保険料を引き、同じ年収で未加入だった場合との差を出します。
加入対象でないときは、被扶養の年収の線として130万円を使います。130万円の直前(未加入)とライン(加入)を同じ月収の概算で比べ、減る差額を結果に出します。週の労働時間が通常の労働者の4分の3以上の人は、短時間の条件とは別に加入します。この画面ではその時間を聞いていません。
住民税の117万円
住民税の基礎控除は所得税より小さいため、所得税がゼロでも住民税が付く年収帯があります。令和8年の目安は約117万円です。非課税限度は自治体で違うので、正確な線は市区町村の案内を見てください。
計算根拠・参考資料
料率・表の確認日は 2026-09-28 です。
- 協会けんぽ 令和8年度都道府県単位保険料率
- 財務省 令和8年度税制改正の大綱
- 日本年金機構 標準賞与額
- 国税庁 No.1199 基礎控除
- 国税庁 No.1410 給与所得控除
- 厚生労働省 年収の壁・支援強化パッケージ
- 国税庁 通勤手当の非課税限度額
- 国税庁 No.2585 マイカー・自転車通勤者の通勤手当
- 国税庁 通勤手当の非課税限度額の改正(令和8年4月)
- 厚生労働省 社会保険の加入対象の拡大
- 厚生労働省 社会保険適用拡大特設サイト(企業規模のスケジュール)
- 厚生労働省 制度変更(令和8年10月・賃金要件の撤廃)
- 厚生労働省 年金制度改正法の概要(企業規模の段階)
- 厚生労働省 短時間労働者の加入拡大(事業主向け・2026年4月時点)
- 令和8年政令第275号(賃金要件撤廃などの施行期日・令和8年9月11日公布)
- 厚生労働省通知(令和8年9月11日・期日令と整備政令)
- 日本年金機構 短時間労働者の適用拡大
- 日本年金機構 19歳以上23歳未満の被扶養者の年間収入要件
- 日本年金機構 労働契約内容による被扶養者の認定
- 厚生労働省 被扶養者認定Q&A(労働契約による年間収入)
- 厚生労働省 短時間労働者の社会保険加入拡大のポイント
- 国税庁 令和8年度税制改正(基礎控除の引上げ等)Q&A
この計算に関係する制度ニュース
- 短時間労働者の賃金要件(106万円)の撤廃2026年10月1日(開始)・社会保険・動く人:勤め先
- 年金制度改正の一部の施行期日を定める政令2026年9月11日(発表)・社会保険・動く人:勤め先
- 短時間労働者の保険料調整の経過措置2026年9月4日(発表)・社会保険・動く人:勤め先
- 被扶養者の収入を労働契約の賃金で見る取扱い2026年4月1日(開始)・社会保険・動く人:勤め先