令和8年の料率
源泉徴収票の検算
源泉徴収票の支払金額・社会保険料・源泉徴収税額を、このサイトの令和8年分の計算と並べます。
令和8年(2026年度)の料率 · 確認日 2026-09-28
源泉徴収税額の差(サイト−票)
-¥45,100
- 差が出るのは普通です。月次の税額表、住宅ローン控除、生命保険料控除、年末調整のタイミングが違います。
- 協会けんぽ前提です。組合健保や賞与の回数が違うと社会保険料がずれます。
結果は概算です。給与明細、源泉徴収票、税理士の計算とは一致しないことがあります。投資・節税の助言ではありません。料率は令和8年度の公開値をコードに埋め込んでいます。 免責事項
源泉徴収税額の差(サイト−票)
-¥45,100
4コマでわかる『源泉徴収票の検算』
ミナト勤め先から源泉徴収票をもらった。数字の欄がたくさんあるな
ミナトこの源泉徴収税額、どうやって決まっているんだろう?
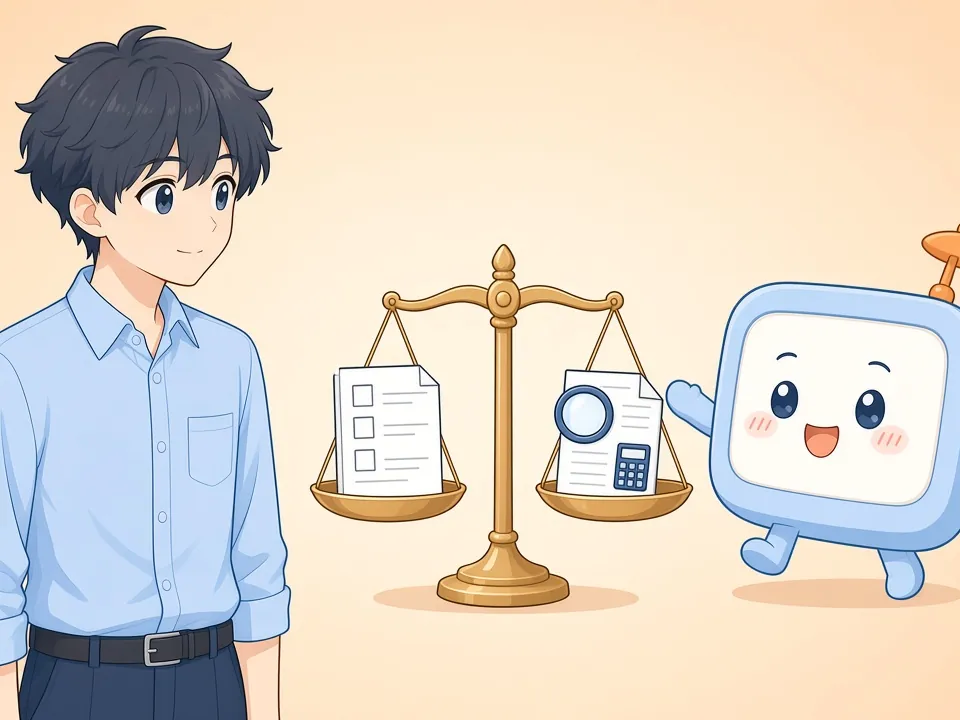
けいさんくん支払金額から年の所得税を計算し直して、票の税額と並べるんだ。差が出たときの理由の候補もあるよ
ミナト票の数字を写すだけで、並べて比べられた!
けいさんくん差が出る理由の候補や、入れていないものは下にのってるよ
この計算の読み方
令和8年の定数を使っています。料率の確認日は 2026年9月28日 です。
源泉徴収票で見ること
支払金額
¥4,500,000
給与所得控除後(サイト)
¥3,160,000
給与所得控除後(票)
¥3,160,000
源泉徴収税額の差(サイト−票)
-¥45,100
画面を開いたときの初期値です。上の入力を変えると、結果が動きます。
計算の前提
源泉徴収票の支払金額から賞与を分け、残りを12で割った額を月収として、手取り計算と同じ年税を出し直します。見出しの差は、サイト側の年の所得税から票の源泉徴収税額を引いた額です。
通勤の非課税分は支払金額に入っていない前提です。社会保険料も、その月収と賞与から協会けんぽで計算し直した額を使います。
入れていないもの
- 住宅ローン控除、生命保険料控除、地震保険料控除、年末調整の還付そのものは入力できません。差として表に残ります。
- 組合健保と、賞与が年2回でない場合の標準賞与額は再現しません。
- 差が0円になることを正しい状態とはしていません。票と年の再計算は見る時点が違います。
使っている料率・金額と出典
金額と率は、計算に使っている定数をそのまま表示しています。リンクは、その定数にコード上で紐づいている一次情報です。
給与所得控除の下限
¥740,000
令和8年分・2027年分
所得税の基礎控除
¥4,890,000以下は¥1,040,000、¥6,550,000以下は¥670,000、¥23,500,000以下は¥620,000、¥24,000,000以下は¥480,000、¥24,500,000以下は¥320,000、¥25,000,000以下は¥160,000。最後の段階を超えると¥0
令和8年分・令和9年分
協会けんぽ健康保険料率(東京都・労使合計)
9.85%
令和8年度
厚生年金保険料率
労使合計 18.30%、本人 9.15%
平成29年9月分から18.3%で固定
雇用保険料率(一般の事業・本人)
0.50%
令和8年度
復興特別所得税の掛け目
基準所得税額の2.1%(税額への掛け目 1.021)
令和8年分。基準所得税額の2.1%
どんな人に関係するか
年末調整後の票と、年額の再計算
支払金額、源泉徴収税額、社会保険料等の金額を入れると、令和8年分の基礎控除で計算し直した所得税との差が出ます。差の理由の候補は、下の説明に書いています。
賞与が票に分かれていないとき
うち賞与を0にすると、支払金額をすべて月収として社会保険料を出します。実際に賞与があると、標準賞与額の上限のあたりでずれます。
中途入社で支払金額が1年分でないとき
票の支払金額は、その勤め先が払った額です。1年の途中で入社した金額を12で割ると、月収が低く出ます。在籍月が分かっていても、この画面は12で割ります。
届出・手続きが必要か
- 勤め先
年末調整と源泉徴収票の交付は勤め先が行います。票の数字は、申告書と控除証明書をもとに勤め先が確定した額です。
- 本人
住宅ローン控除の初年度や、医療費控除、ふるさと納税でワンストップを使わない年は、本人が確定申告をします。この検算は申告書ではありません。
関連ニュース
- 所得税・復興特別所得税・贈与税の申告期限
2026年3月16日
令和7年分の所得税と復興特別所得税、贈与税の申告と納付の期限は、2026年3月16日です。申告が必要な人が手続します。
- 所得税等の確定申告の相談・受付開始
2026年2月16日
令和7年分の所得税と復興特別所得税、贈与税の申告相談と受付は、2026年2月16日から2026年3月16日までです。所得税の還付申告は、2026年2月13日以前でも提出できます。
- 源泉徴収票の交付と法定調書の提出
2026年2月2日
令和7年分の給与所得の源泉徴収票は、全ての受給者に2026年2月2日までに交付します。法定調書の税務署への提出期限も、同日です。
関連する読みもの・計算
この計算専用の読みものは、いまありません。
年収別の手取り 年収156万円年収168万円年収180万円年収192万円年収204万円年収216万円年収228万円年収240万円年収252万円年収264万円年収276万円年収288万円年収300万円年収312万円年収324万円年収336万円年収348万円年収360万円年収372万円年収384万円年収396万円年収400万円年収408万円年収420万円年収432万円年収444万円年収456万円年収468万円年収480万円年収492万円年収500万円年収504万円年収516万円年収528万円年収540万円年収552万円年収564万円年収576万円年収588万円年収600万円年収700万円年収800万円年収1,000万円年収1,080万円年収1,140万円手取りから必要な年収(逆引き)
よくある質問
- 差が出るのは計算が間違っていますか?
- 票と年の再計算は、見る時点が違います。住宅ローン控除や生命保険料控除を入れていません。差の符号と大きさは、上の例のように入力で変わります。
- 賞与が分からないときは?
- うち賞与を0にすると、支払金額を12で割った月収だけで社会保険料と所得税を出します。実際に賞与があると、標準賞与額の上限のあたりでずれます。
- 給与所得控除後の金額は何と比べていますか?
- 支払金額から、令和8年分の給与所得控除を引いた額と、票の「給与所得控除後の金額」を並べています。
- 組合健保でも使えますか?
- 社会保険料は協会けんぽの都道府県料率です。組合健保の料率とは揃いません。
最終更新日 2026年9月28日
次の計算
源泉徴収票の検算の仕方
支払金額を月収と賞与に分け、令和8年分の料率で所得税と社会保険料を出し直して、票の数字と並べます。
一致しないことが本体の説明です。令和8年の基礎控除・給与所得控除の引上げは、月々の源泉より年末調整で効きます。住宅ローン控除や生命保険料控除は、この検算にはまだ入れていません。
支払金額を月収と賞与に割ってから年税を出す
支払金額から賞与を引いた残りを12で割り、1円未満を四捨五入した額を月収にします。賞与が支払金額を超えていたら、賞与は支払金額で止めます。その月収と賞与で、手取り計算と同じ協会けんぽ・所得税・住民税を出します。給与所得控除後のサイト側は、支払金額から給与所得控除を引いた額です。見出しの差は、サイトの年の所得税から票の源泉徴収税額を引いた額です。
票と一致しない理由を、この画面は埋めない
月々の税額表、住宅ローン控除、生命保険料控除、地震保険料控除、年末調整の還付、組合健保、賞与の回数の違いは入れていません。通勤手当は、支払金額に非課税通勤が含まれていない前提です。差が0になることが正しい状態ではありません。
票の数字を変えた検算例
初期値。支払金額¥4,500,000、うち賞与¥600,000、票の社会保険料¥650,000、給与所得控除後¥3,160,000、源泉徴収税額¥120,000。勤務地・年齢・扶養は手取り計算の初期値です。源泉徴収税額の差(サイト−票)は-¥45,100。支払金額は¥4,500,000、給与所得控除後(サイト)は¥3,160,000、給与所得控除後(票)は¥3,160,000、社会保険料(サイト・年)は¥652,536、社会保険料(票)は¥650,000、所得税(サイト・年)は¥74,900、源泉徴収税額(票)は¥120,000、税額の差は-¥45,100。
賞与の内訳が不明。支払金額は同じ¥4,500,000で、うち賞与を0円にして月割りします。票の数字は初期値のままです。源泉徴収税額の差(サイト−票)は-¥46,000。支払金額は¥4,500,000、給与所得控除後(サイト)は¥3,160,000、給与所得控除後(票)は¥3,160,000、社会保険料(サイト・年)は¥669,564、社会保険料(票)は¥650,000、所得税(サイト・年)は¥74,000、源泉徴収税額(票)は¥120,000、税額の差は-¥46,000。
票の税額だけ違う。支払金額と賞与は初期値のまま、票の源泉徴収税額だけ¥80,000。源泉徴収税額の差(サイト−票)は-¥5,100。支払金額は¥4,500,000、給与所得控除後(サイト)は¥3,160,000、給与所得控除後(票)は¥3,160,000、社会保険料(サイト・年)は¥652,536、社会保険料(票)は¥650,000、所得税(サイト・年)は¥74,900、源泉徴収税額(票)は¥80,000、税額の差は-¥5,100。
この計算に関係する制度ニュース
- 所得税・復興特別所得税・贈与税の申告期限2026年3月16日(期限)・税金・動く人:本人
- 所得税等の確定申告の相談・受付開始2026年2月16日(開始)・税金・動く人:本人
- 源泉徴収票の交付と法定調書の提出2026年2月2日(期限)・税金・動く人:勤め先