令和8年の料率
医療費控除
支払った医療費から保険金を引き、総所得金額等が¥2,000,000未満ならその5%、それ以外は¥100,000を超えた分を控除額にします。上限は¥2,000,000です。
令和8年(2026年度)の料率 · 確認日 2026-09-28
医療費控除
¥300,000
- セルフメディケーション税制との選択です。両方は使えません。
- 所得税の減税目安は、基礎控除だけ引いた粗い税率です。住民税の減税は別です。
結果は概算です。給与明細、源泉徴収票、税理士の計算とは一致しないことがあります。投資・節税の助言ではありません。料率は令和8年度の公開値をコードに埋め込んでいます。 免責事項
医療費控除
¥300,000
4コマでわかる『医療費控除』
ミナト今年の医療費の領収書を整理したら、けっこうな束になった
ミナト医療費控除って、どのくらいから使えるんだろう?
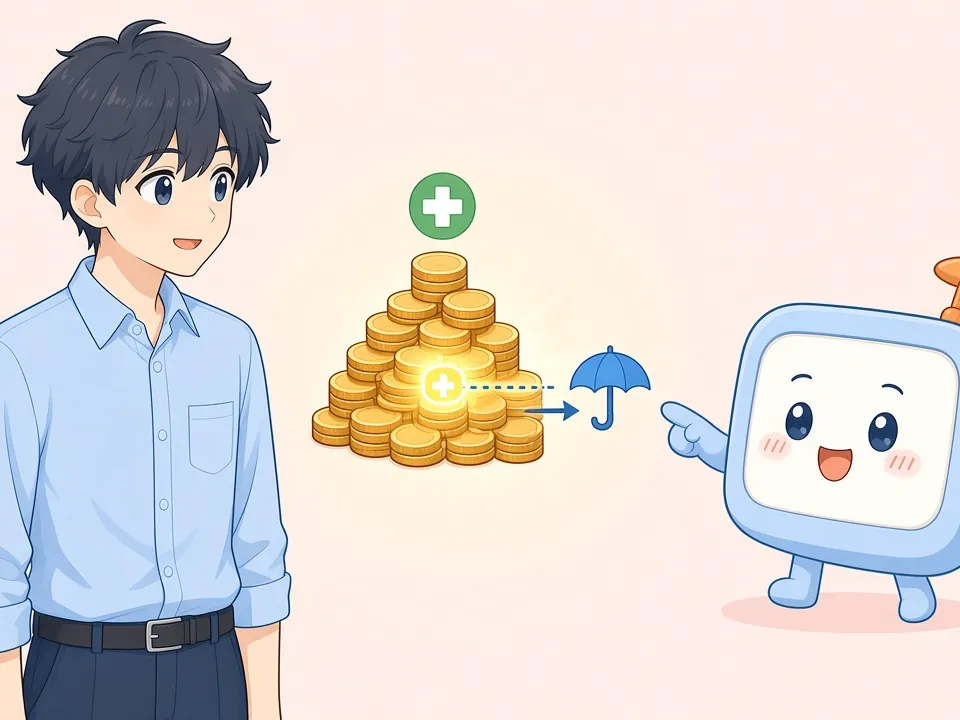
けいさんくん支払った医療費から保険金などを引いて、所得に応じた額を超えた分が控除になるんだ
ミナト金額を入れたら、控除額の目安が分かった!
けいさんくん年末調整では終わらず、確定申告が要ることも下にのってるよ
この計算の読み方
令和8年の定数を使っています。料率の確認日は 2026年9月28日 です。
医療費控除で見ること
自己負担(補填後)
¥400,000
足切り額
¥100,000
医療費控除
¥300,000
医療費控除
¥300,000
画面を開いたときの初期値です。上の入力を変えると、結果が動きます。
計算の前提
支払った医療費から、保険金などで補填される額を引き、所得に応じた足切りを超えた分を医療費控除の額にします。総所得金額等が基準未満ならその5%、それ以外は10万円です。
控除額には上限があります。所得税がいくら減るかは、控除を引いたあとの税率で別です。この画面は控除額までです。
入れていないもの
- セルフメディケーション税制との選択はできません。両方は使えませんが、どちらが得かは出していません。
- 対象になる医療費の範囲(通院の交通費など)は判定しません。入力した額が、すでに対象分だけである前提です。
- 住民税での控除額の違いも、同じ控除額として見ています。
使っている料率・金額と出典
金額と率は、計算に使っている定数をそのまま表示しています。リンクは、その定数にコード上で紐づいている一次情報です。
医療費控除の足切り
総所得金額等 ¥2,000,000 未満はその 5%、それ以外は ¥100,000。控除の上限は ¥2,000,000
令和8年(2026年)
どんな人に関係するか
年間の医療費が10万円を超えるか
総所得金額等が200万円以上なら、足切りは10万円です。支払額と補填を入れると、超えた分が控除額になります。
所得が低い年の5%
総所得金額等を200万円未満にすると、足切りはその5%になり、10万円より小さい額を超えた分から控除になります。
保険金が後から入る
補填に入院給付金などを入れると、支払額から先に引かれます。引き忘れた額で控除を計算すると、過大になります。
届出・手続きが必要か
- 本人
医療費控除は年末調整では終わらず、本人が確定申告をします。医療費の明細書を申告書に付けます。申請書を市区町村へ出す手続きではありません。
- 勤め先
給与の年末調整では医療費控除を受けられません。控除を受ける年は、本人の確定申告が必要です。
関連ニュース
医療費控除に直接つながる制度ニュースは、いまの月次データにはありません。月別の一覧は制度の更新にあります。新しい項目の relatedToolPath がこの計算を指すと、ここに自動で出ます。
関連する読みもの・計算
よくある質問
- 足切りはいくらですか?
- 総所得金額等が¥2,000,000未満ならその5%、それ以外は¥100,000です。
- 同じ医療費でも所得が低いと控除は増えますか?
- 総所得100万円。医療費¥400,000、補填なし。医療費控除は¥350,000。自己負担(補填後)は¥400,000、足切り額は¥50,000、医療費控除は¥350,000、所得税の減税目安は¥0。
- 保険金で戻った分は引きますか?
- 支払額から補填額を引いた残りが自己負担です。補填が支払を超えても、自己負担は0円で止めます。
- セルフメディケーション税制と両方使えますか?
- 同じ年には使えません。この画面は医療費控除だけです。
- 上限はありますか?
- 控除額の上限は¥2,000,000です。
最終更新日 2026年9月28日
次の計算
この計算の読みもの
医療費控除の出し方
控除額は、支払った医療費から保険金を引き、総所得金額等が¥2,000,000未満ならその5%、それ以外は¥100,000を超えた残額です。上限は¥2,000,000です。
通院の交通費のうち公共交通機関は含められることがあります。美容・予防・健康診断は原則対象外です。年末調整では終わらず、確定申告が必要です。
セルフメディケーション税制(一定の市販薬)とは選択制で、同じ年に両方は使えません。どちらが有利かは支払内容次第です。
補填後の支払から足切りを引く
自己負担は支払額から保険金などの補填を引いた額です。足切りは、総所得金額等が¥2,000,000未満ならその5%(1円未満切り捨て)、それ以外は¥100,000です。控除は自己負担から足切りを引いた残りで、¥2,000,000を超えません。
所得税の減税目安は、総所得から基礎控除だけを引いた課税所得の税率に、復興特別所得税の率を掛けた粗い額です。他の控除は入っていません。住民税の減税は出していません。
領収書の中身と他の控除は対象外
どの支払いが医療費に入るかの最終判定、セルフメディケーション税制との有利選択、医療費控除を入れたあとの住民税、ふるさと納税の上限の変化は見ていません。確定申告書の医療費の明細書が正です。
所得で足切りが変わる例
初期値。医療費¥400,000、補填0円、総所得金額等¥5,000,000。医療費控除は¥300,000。自己負担(補填後)は¥400,000、足切り額は¥100,000、医療費控除は¥300,000、所得税の減税目安は¥61,259。
総所得が足切りの分岐より下。医療費は同じ¥400,000、補填0円、総所得金額等¥1,000,000。医療費控除は¥350,000。自己負担(補填後)は¥400,000、足切り額は¥50,000、医療費控除は¥350,000、所得税の減税目安は¥0。
保険金で戻った分を引く。医療費¥400,000、補填¥80,000、総所得金額等¥5,000,000。医療費控除は¥220,000。自己負担(補填後)は¥320,000、足切り額は¥100,000、医療費控除は¥220,000、所得税の減税目安は¥44,923。