令和8年の料率
年末調整でいくら戻るかを見る
令和8年分は基礎控除などの改正が12月の年末調整でまとめて反映されます。手元の書類の数字を入れて、還付の目安と控除の内訳を確認できます。
令和8年(2026年度)の料率 · 確認日 2026-09-28
年末調整で戻る額の目安
¥29,700
所得控除の内訳
- 社会保険料¥750,000(42%)
- 基礎控除¥1,040,000(58%)
所得控除の合計内訳¥1,790,000
適用した料率・前提
- 復興特別所得税
- 算出税額−住宅ローン控除の102.1%(100円未満切捨て)
- 基礎控除
- ¥1,040,000
- 生命保険料控除の上限
- ¥120,000
- 地震保険料控除の上限
- ¥50,000
- 結果は概算です。勤め先の年末調整では、給与所得控除後の金額を国税庁の表で求めるため、数百円ずれることがあります。
- 医療費控除は年末調整では引けません。10万円(総所得金額等が200万円未満なら5%)を超える医療費があれば確定申告です。
- ふるさと納税は、寄附先が6団体以上、ワンストップ特例の申請書を出していない、または確定申告をする場合は、寄附金控除を確定申告で申告します。年末調整では引けません。
- 住宅ローン控除の1年目は確定申告が必要です。年末調整で引けるのは2年目以後で、勤め先に申告書と残高証明書を出したときです。
- 19〜22歳の親族の所得が62万円を超え123万円以下なら特定親族特別控除の対象ですが、この画面では入れていません。
- その年の最後の給与が11月30日までに支払われた場合は令和8年分の改正が年末調整に反映されないため、確定申告で精算します。
結果は概算です。給与明細、源泉徴収票、税理士の計算とは一致しないことがあります。投資・節税の助言ではありません。料率は令和8年度の公開値をコードに埋め込んでいます。 免責事項
年末調整で戻る額の目安
¥29,700
4コマでわかる『年末調整の還付シミュレーター』
ミナト年末調整の申告書が配られた。今年は何を書けばいいんだろう
ミナト保険の証明書がたくさん…。結局いくら戻ってくるの?
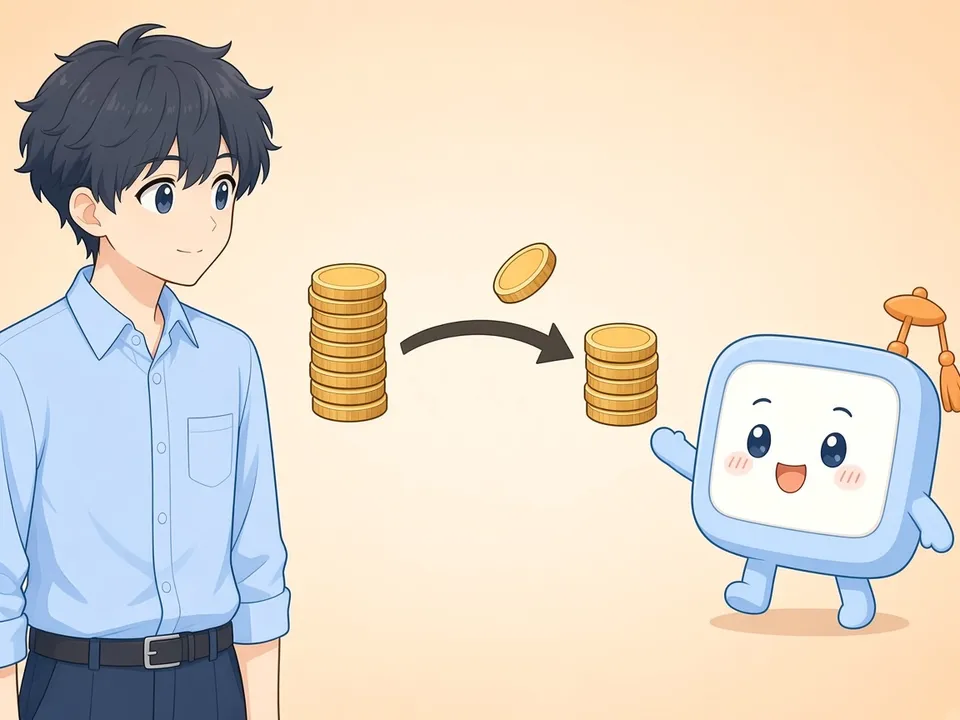
けいさんくん1年間に天引きされた税金と、控除を入れて計算し直した税額の差が戻ってくるんだ
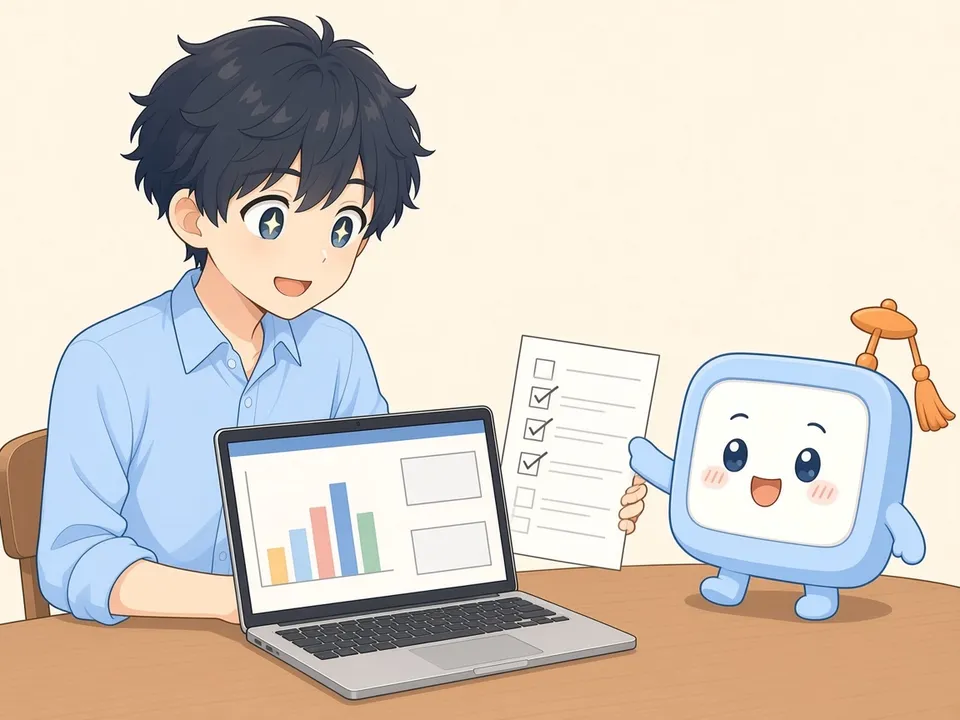
ミナト証明書の数字を入れたら、還付の目安と内訳が出た!
けいさんくん出す書類のチェックリストと、確定申告が要るケースも下にあるよ
年末調整の書類チェックリスト
当てはまるものだけ用意します。チェックはこのブラウザにだけ保存され、サーバーには送りません。(0/9)
この計算の読み方
令和8年の定数を使っています。料率の確認日は 2026年9月28日 です。
所得控除の内訳
- 社会保険料¥750,00041.9%
- 基礎控除¥1,040,00058.1%
画面を開いたときの初期値です。上の入力を変えると、結果が動きます。
計算の前提
年末調整で勤め先がする計算を、1年分の給与と控除の申告額からなぞります。課税給与所得金額(1,000円未満切捨て)に速算表を当て、住宅ローン控除を引いてから102.1%を掛け、100円未満を切り捨てた額を年税額とします。
源泉徴収された所得税の合計を入れると、そこから年税額を引いた差を還付(マイナスは追加の徴収)の目安として出します。給与所得は給与所得控除の算式で出しており、年末調整で使う国税庁の表とは数百円ずれることがあります。
入れていないもの
- 旧制度の生命保険料、障害者控除・寡婦控除・ひとり親控除・勤労学生控除、特定親族特別控除は入れていません。
- 医療費控除、ふるさと納税の寄附金控除、住宅ローン控除の1年目は年末調整では引けず、確定申告が必要です。
- 給与以外の所得がある人、2か所以上から給与を受ける人は対象外の想定です。
使っている料率・金額と出典
金額と率は、計算に使っている定数をそのまま表示しています。リンクは、その定数にコード上で紐づいている一次情報です。
給与所得控除の下限
¥740,000
令和8年分・2027年分
所得税の基礎控除
¥4,890,000以下は¥1,040,000、¥6,550,000以下は¥670,000、¥23,500,000以下は¥620,000、¥24,000,000以下は¥480,000、¥24,500,000以下は¥320,000、¥25,000,000以下は¥160,000。最後の段階を超えると¥0
令和8年分・令和9年分
扶養控除(所得税・一般)
¥380,000
令和8年4月1日現在法令等の一般の控除対象扶養親族
配偶者控除(所得税・満額)
¥380,000
令和8年分
所得税の税率
5%・10%・20%・23%・33%・40%・45%
令和8年4月1日現在法令等の速算表
復興特別所得税の掛け目
基準所得税額の2.1%(税額への掛け目 1.021)
令和8年分。基準所得税額の2.1%
iDeCoの月額上限の例
第2号・企業年金なしは11月まで月¥23,000、12月以後月¥62,000。第1号は12月以後月¥75,000。小規模企業共済は月¥70,000
令和8年12月の改正前後
どんな人に関係するか
独身・年収500万円
社会保険料75万円、源泉徴収された所得税12万円なら、年税額は90,300円、還付の目安は29,700円です(初期値)。
大学生の子がいる
19〜22歳の扶養親族は特定扶養親族で63万円の控除です。16歳未満の子は扶養控除の対象になりませんが、一般生命保険料の上限が6万円になります。
住宅ローン控除の2年目
申告書に書く控除額を入れると、算出所得税額を上限に差し引き、そのあとで復興特別所得税を掛けます。引ききれない分は住民税から引かれることがあります。
届出・手続きが必要か
- 本人
扶養控除等申告書、基礎控除申告書兼配偶者控除等申告書兼所得金額調整控除申告書、保険料控除申告書に記入し、控除証明書を添えて勤め先に出します。
- 勤め先
12月(または翌年1月)の給与で精算し、源泉徴収票を渡します。医療費控除などは本人が翌年2月16日から3月15日までに確定申告します。
関連ニュース
年末調整に直接つながる制度ニュースは、いまの月次データにはありません。月別の一覧は制度の更新にあります。新しい項目の relatedToolPath がこの計算を指すと、ここに自動で出ます。
関連する読みもの・計算
この計算専用の読みものは、いまありません。
- 配偶者控除 — 納税者本人と配偶者の給与所得から、配偶者控除・特別控除の額を出します。配偶者の年収を今とあとで比較できます。
- 扶養の壁 — 週の労働時間、勤め先の規模、学生かどうか、雇用の見込みから、短時間労働者として社会保険に入るかを見ます。2026年10月1日以後は月額8.8万円では判定しません。130万円の線と、今とあとの手取りも並べます。
- iDeCo — 加入区分ごとのiDeCo月額上限と、小規模企業共済(月¥70,000)の残り、年の所得控除の目安を出します。
- ふるさと納税 — 給与の手取り計算と同じ前提で、自己負担2,000円で済むふるさと納税の寄附上限の目安を出します。
- 手取り — 額面の月収・通勤手当・賞与から、社会保険・所得税・住民税を引いた手取りの概算を出します。今とあとで並べて比較できます。
よくある質問
- 令和8年分の年末調整は還付が多くなりますか?
- 基礎控除などの改正は令和8年12月1日から施行され、12月の年末調整でまとめて反映されます。11月までの源泉徴収は改正前の税額表なので、その差の分だけ還付が増えやすくなります。
- 医療費控除やふるさと納税は年末調整で引けますか?
- 引けません。医療費控除は確定申告です。ふるさと納税は、ワンストップ特例を使わない、または使えない場合(寄附先が6団体以上など)に確定申告で寄附金控除を受けます。
- 住宅ローン控除の1年目は年末調整でできますか?
- 1年目は確定申告が必要です。2年目以後は、勤め先に申告書と借入金の年末残高証明書を出せば年末調整で引けます。
- 源泉徴収税額が分からないときは?
- 「分からない」を選ぶと年税額の目安だけを出します。給与明細の所得税欄を1月から足すか、前年の源泉徴収票の様式を参考に勤め先へ確認してください。
最終更新日 2026年9月28日
次の計算
- 配偶者控除納税者本人と配偶者の給与所得から、配偶者控除・特別控除の額を出します。配偶者の年収を今とあとで比較できます。
- 扶養の壁週の労働時間、勤め先の規模、学生かどうか、雇用の見込みから、短時間労働者として社会保険に入るかを見ます。2026年10月1日以後は月額8.8万円では判定しません。130万円の線と、今とあとの手取りも並べます。
- iDeCo加入区分ごとのiDeCo月額上限と、小規模企業共済(月¥70,000)の残り、年の所得控除の目安を出します。
- ふるさと納税給与の手取り計算と同じ前提で、自己負担2,000円で済むふるさと納税の寄附上限の目安を出します。
- 手取り額面の月収・通勤手当・賞与から、社会保険・所得税・住民税を引いた手取りの概算を出します。今とあとで並べて比較できます。
年末調整の還付額の出し方
令和8年分の年末調整で戻る税額の目安を、給与年収・源泉徴収税額・各種の所得控除から計算します。結果は概算です。
年末調整は、1年間に給与から天引きされた所得税(源泉徴収税額)と、1年分の給与で計算し直した税額(年税額)の差を、勤め先が12月か翌年1月の給与で精算するしくみです。天引きの方が多ければ還付、少なければ追加で引かれます。
令和8年分は、基礎控除の引上げや給与所得控除の最低保障額¥740,000への引上げなどが令和8年12月1日から施行され、12月の年末調整で1年分まとめて反映されます。11月までの月々の源泉徴収は改正前の税額表のままなので、例年より還付が多くなりやすい年です。
配偶者の年収で控除がどう変わるか 配偶者控除・特別控除
家族の年収と扶養の線 扶養の壁
掛金の上限と節税の目安 iDeCoの掛金
寄附の目安とワンストップ特例 ふるさと納税の上限
月々の手取りの目安 手取りシミュレータ
計算の順番
給与年収から給与所得控除を引いて給与所得を出し、社会保険料・iDeCo・生命保険料・地震保険料・配偶者・扶養・基礎控除を引いて、1,000円未満を切り捨てた額が課税給与所得金額です。これに税率を掛けて速算表の控除額を引き、住宅ローン控除を引いてから102.1%を掛け、100円未満を切り捨てた額が年税額です。
源泉徴収税額から年税額を引いた額がプラスなら還付、マイナスなら追加の徴収です。
生命保険料控除と地震保険料控除
新制度の生命保険料は、一般・介護医療・個人年金の区分ごとに最大4万円、合計¥120,000までです。令和8年分は、23歳未満の扶養親族がいる人の一般生命保険料の上限が6万円に上がりました(合計の上限は変わりません)。地震保険料は¥50,000までが全額控除です。旧制度の契約は入れていません。
扶養控除は年齢で額が変わる
16歳未満の子には扶養控除はありません。16〜18歳と23〜69歳は¥380,000、19〜22歳の特定扶養親族は¥630,000、70歳以上は同居の父母など¥580,000、それ以外¥480,000です。年齢は12月31日現在で判定します。
給与850万円超で23歳未満の扶養親族がいると、所得金額調整控除(最大15万円)が給与所得から引かれます。この画面でも計算に入れています。
年末調整では済まないもの
医療費控除は年末調整では引けません。10万円(総所得金額等が200万円未満なら5%)を超える医療費があれば確定申告です。
ふるさと納税は、寄附先が6団体以上、ワンストップ特例の申請書を出していない、または確定申告をする場合は、寄附金控除を確定申告で申告します。年末調整では引けません。
住宅ローン控除の1年目は確定申告が必要です。年末調整で引けるのは2年目以後で、勤め先に申告書と残高証明書を出したときです。
19〜22歳の親族の所得が62万円を超え123万円以下なら特定親族特別控除の対象ですが、この画面では入れていません。
その年の最後の給与が11月30日までに支払われた場合は令和8年分の改正が年末調整に反映されないため、確定申告で精算します。
初期値での計算例
給与年収500万円・独身。社会保険料¥750,000、源泉徴収された所得税¥120,000、ほかの控除なし。年末調整で戻る額の目安は¥29,700。年税額の目安は¥90,300、源泉徴収された所得税は¥120,000、給与所得は¥3,560,000、所得控除の合計は¥1,790,000、社会保険料控除は¥750,000、小規模企業共済等掛金控除(iDeCo)は¥0、生命保険料控除は¥0、地震保険料控除は¥0、配偶者(特別)控除は¥0、扶養控除は¥0、基礎控除は¥1,040,000、課税給与所得金額は¥1,770,000、算出所得税額は¥88,500、住宅ローン控除(年末調整で引いた額)は¥0。
生命保険料と地震保険料を足す。同じ給与に、一般生命保険料8万円・介護医療保険料4万円・地震保険料3万円を足した場合。年末調整で戻る額の目安は¥34,800。年税額の目安は¥85,200、源泉徴収された所得税は¥120,000、給与所得は¥3,560,000、所得控除の合計は¥1,890,000、社会保険料控除は¥750,000、小規模企業共済等掛金控除(iDeCo)は¥0、生命保険料控除は¥70,000、地震保険料控除は¥30,000、配偶者(特別)控除は¥0、扶養控除は¥0、基礎控除は¥1,040,000、課税給与所得金額は¥1,670,000、算出所得税額は¥83,500、住宅ローン控除(年末調整で引いた額)は¥0。
計算根拠・参考資料
料率・表の確認日は 2026-09-28 です。
- 協会けんぽ 令和8年度都道府県単位保険料率
- 財務省 令和8年度税制改正の大綱
- 日本年金機構 標準賞与額
- 国税庁 No.1199 基礎控除
- 国税庁 No.1410 給与所得控除
- 厚生労働省 年収の壁・支援強化パッケージ
- 国税庁 通勤手当の非課税限度額
- 国税庁 No.2585 マイカー・自転車通勤者の通勤手当
- 国税庁 通勤手当の非課税限度額の改正(令和8年4月)
- 国税庁 令和8年分 年末調整のしかた
- 国税庁 令和8年分の源泉所得税関係の主な改正
- 国税庁 No.1140 生命保険料控除
- 国税庁 No.1145 地震保険料控除
- 国税庁 No.1180 扶養控除
- 国税庁 No.1177 特定親族特別控除
- 国税庁 No.2260 所得税の税率