令和8年の料率
特定口座の譲渡益税
上場株式等の譲渡益に対する所得税15.315%と住民税5%、合計20.315%の概算です。売買の判断はしません。
令和8年(2026年度)の料率 · 確認日 2026-09-28
税引き後の残り
¥398,425
- どの銘柄を買うか、いつ売るかの助言ではありません。
- 配当の税率の合計も20.315%ですが、配当控除や申告の選択は見ていません。
結果は概算です。給与明細、源泉徴収票、税理士の計算とは一致しないことがあります。投資・節税の助言ではありません。料率は令和8年度の公開値をコードに埋め込んでいます。 免責事項
税引き後の残り
¥398,425
4コマでわかる『特定口座の譲渡益税』
ミナト持っていた株を売ったら、利益が出た!
ミナトこの利益、全部手元に残るのかな?
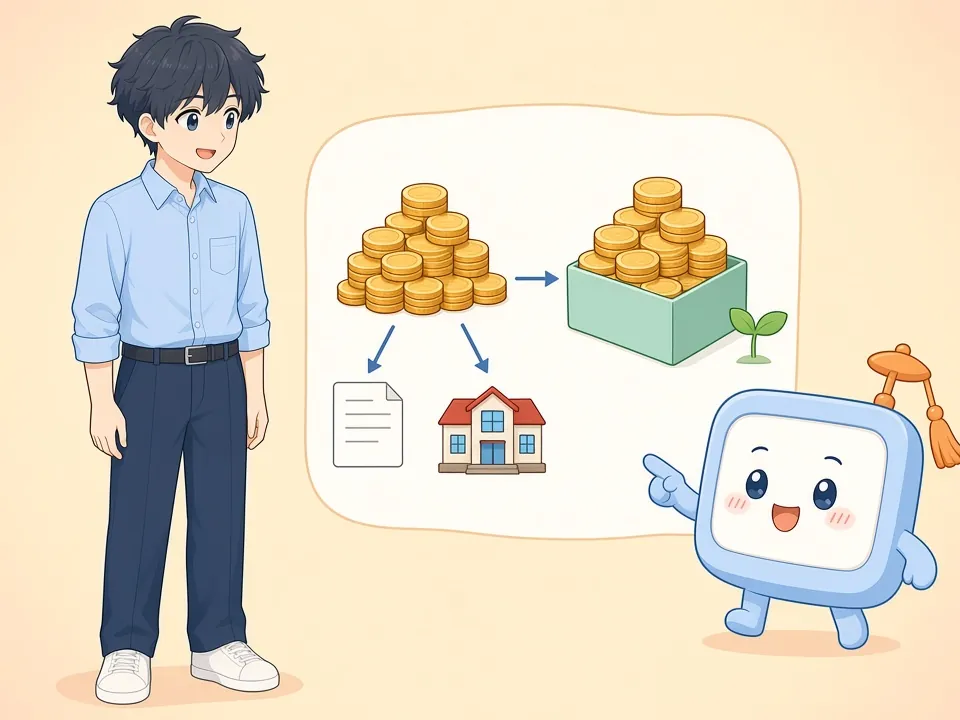
けいさんくん上場株式等の譲渡益には、所得税と住民税がかかるよ。NISAなら税はゼロなんだ
ミナト譲渡益を入れたら、税引き後の目安が分かった!
けいさんくん確定申告が要る場合と要らない場合も、下にのってるよ
この計算の読み方
令和8年の定数を使っています。料率の確認日は 2026年9月28日 です。
譲渡益税で見ること
譲渡益
¥500,000
所得税(15.315%)
¥76,575
住民税(5%)
¥25,000
税引き後の残り
¥398,425
画面を開いたときの初期値です。上の入力を変えると、結果が動きます。
計算の前提
上場株式等の譲渡益に、申告分離の所得税と住民税を掛けた税引き後を出します。譲渡益は入力した額を1円未満切り捨てた額です。損失がある年はゼロとして、他の所得と通算しません。
NISAを選ぶと、税額はゼロで譲渡益がそのまま残ります。
入れていないもの
- 取得費、譲渡費用、特定口座の源泉徴収の有無による年内の手取りの違いは見ていません。入力がすでに譲渡益である前提です。
- 配当との損益通算、繰越控除、復興特別所得税の内訳を所得税率に含めた端数は、コードの率をそのまま掛けています。
- 一般口座で自分で計算する場合の申告書の書き方は出しません。
使っている料率・金額と出典
金額と率は、計算に使っている定数をそのまま表示しています。リンクは、その定数にコード上で紐づいている一次情報です。
上場株式等の譲渡益への税率
所得税 15.315%、住民税 5%、合計 20.315%
令和8年(2026年)
どんな人に関係するか
特定口座の譲渡益が確定した
年間の譲渡益を入れると、所得税と住民税に分けた税額と、税引き後の残りが出ます。証券会社がすでに源泉徴収している額との差は見ていません。
同じ譲渡益をNISAに置いた場合
口座をNISAにすると税額はゼロです。枠の残りはNISAの計算で見てください。この画面は税率の比較だけです。
譲渡益が小さい年
譲渡益がゼロ以下の入力は、税額もゼロです。損失の繰越は翌年のこの画面には引き継がれません。
届出・手続きが必要か
- 本人
源泉徴収ありの特定口座だけなら、本人が確定申告をしないで終わることがあります。損失の繰越や、他の口座との通算をする年は、本人が確定申告をします。
- 自動
源泉徴収ありの特定口座では、金融機関が所得税と住民税を譲渡益から徴収します。NISA口座の譲渡益には、その徴収がありません。
関連ニュース
譲渡益税に直接つながる制度ニュースは、いまの月次データにはありません。月別の一覧は制度の更新にあります。新しい項目の relatedToolPath がこの計算を指すと、ここに自動で出ます。
関連する読みもの・計算
この計算専用の読みものは、いまありません。
よくある質問
- 20.315%はどこから来ていますか?
- 所得税15.315%と住民税5%の合計が20.315%です。画面は二つの税を別々に切り捨てて足します。
- NISAにすると税はいくらですか?
- 初期値の利益。譲渡益¥500,000をNISAにしたとき。税引き後の残りは¥500,000。譲渡益は¥500,000、所得税(15.315%)は¥0、住民税(5%)は¥0、税の合計は¥0、税引き後は¥500,000。
- 損失が出たら還付されますか?
- この画面は損失を0として扱い、還付も繰越も計算しません。
- 配当も同じ計算ですか?
- 税率の合計は20.315%ですが、配当控除や申告方法の選択は見ていません。
最終更新日 2026年9月28日
次の計算
譲渡益税の出し方
上場株式等の譲渡益は、所得税15.315%、住民税5%、合計20.315%の申告分離課税です。NISA口座なら税は0です。
特定口座(源泉徴収あり)なら証券会社が税を預かります。損益通算や繰越控除、配当の申告選択はこの画面では扱いません。
どの銘柄を買うか、いつ売るかの助言ではありません。税引き後の残りを概算する用途です。
譲渡益に二つの率を掛ける
課税される譲渡益は、入力した利益の1円未満を切り捨て、損失は0にします。所得税は譲渡益×15.315%の切り捨て、住民税は譲渡益×5%の切り捨てです。合計は二つの税の和で、率を一度に掛けた額とは1円ずれることがあります。NISAを選ぶと税はどちらも0で、残りは譲渡益そのものです。
損益通算も配当も見ていない
配当の税率も20.315%ですが、配当控除や申告の選択は計算に入っていません。損失の繰越、複数年の通算、特定口座と一般口座の合算、未公開株、外貨の為替差も対象外です。証券会社の年間取引報告書が正です。
同じ譲渡益を口座だけ変えた例
特定口座の初期値。譲渡益¥500,000、特定口座・一般口座。税引き後の残りは¥398,425。譲渡益は¥500,000、所得税(15.315%)は¥76,575、住民税(5%)は¥25,000、税の合計は¥101,575、税引き後は¥398,425。
同じ利益のNISA。譲渡益は同じ¥500,000で、口座だけNISA。税引き後の残りは¥500,000。譲渡益は¥500,000、所得税(15.315%)は¥0、住民税(5%)は¥0、税の合計は¥0、税引き後は¥500,000。
利益が小さい特定口座。譲渡益¥100,000、特定口座・一般口座。税引き後の残りは¥79,685。譲渡益は¥100,000、所得税(15.315%)は¥15,315、住民税(5%)は¥5,000、税の合計は¥20,315、税引き後は¥79,685。