令和8年の料率
給与から手取りをかんたん計算
健康保険・厚生年金・所得税・住民税を、都道府県の料率で概算します。今とあとも並べられます。
令和8年(2026年度)の料率 · 確認日 2026-09-28
手取り(月)
¥239,470
今とあとで比べる
額面・通勤・賞与・扶養だけを変えて、手取りの差を並べます。月収を1万円上げた例から始められます。
月の内訳(支給合計に対する割合)
- 手取り¥239,470(80%)
- 社会保険¥44,070(15%)
- 所得税¥3,700(1%)
- 住民税¥12,760(4%)
社会保険料(月・本人)内訳¥44,070
適用した料率・前提
- 協会けんぽ(東京都・総料率)
- 9.85%(本人折半)
- 厚生年金(総料率)
- 18.30%(本人折半)
- 子ども・子育て支援金(総料率)
- 0.23%(本人折半)
- 雇用保険(本人)
- 0.50%
- 所得税の適用税率帯
- 5%
- 復興特別所得税
- ×1.021
- 住民税(所得割)
- 10%+均等割
- 基礎控除(所得税)
- 1,040,000円
- 社会保険は標準報酬月額の等級なので、額面に1円足しても保険料が一段飛ぶことがあります。
- 所得税は年額を12で割った概算です。毎月の源泉徴収表そのものではありません。
- 住民税はこの年収が続いた場合の翌年度の目安です。今年の明細は前年所得で決まっています。
- 通勤手当は所得税では限度額まで非課税でも、社会保険の報酬には全額入ります。
結果は概算です。給与明細、源泉徴収票、税理士の計算とは一致しないことがあります。投資・節税の助言ではありません。料率は令和8年度の公開値をコードに埋め込んでいます。
手取り(月)
¥239,470
4コマでわかる『手取りシミュレータ』
ミナト求人に「月給30万円」って書いてある!毎月30万円使えるぞ〜
ミナトえっ、振り込まれたのは思ってたより少ない…!?
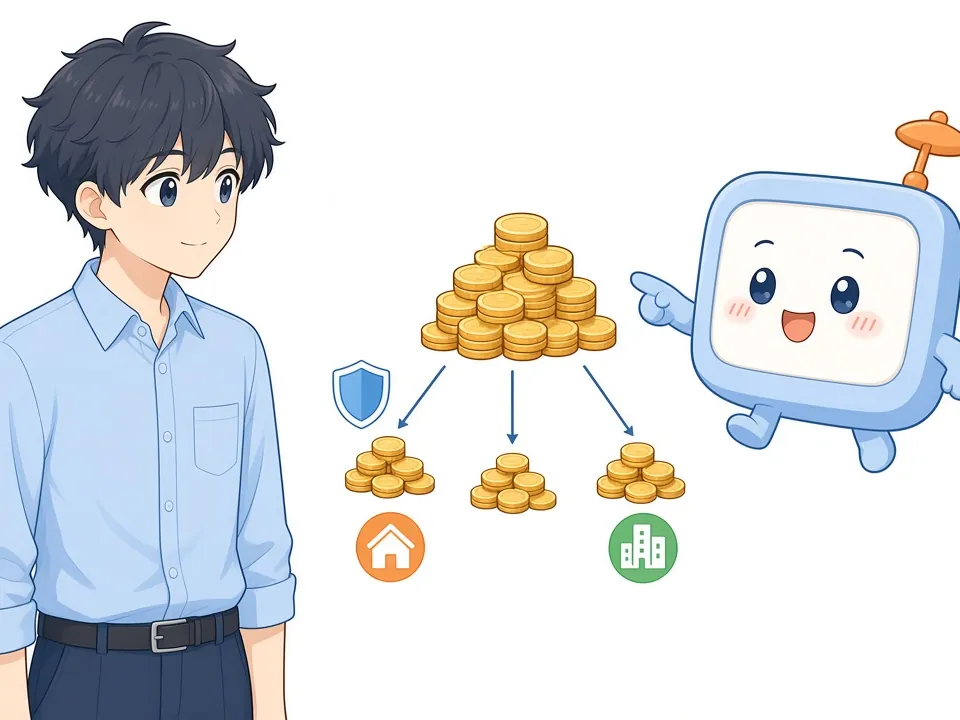
けいさんくん額面から社会保険料・所得税・住民税が引かれるんだ。残りが「手取り」だよ
ミナト額面を入れるだけで、手取りの目安が分かった!
けいさんくん使っている料率と出典、届出が要るかも下にのってるよ
この計算の読み方
令和8年の定数を使っています。料率の確認日は 2026年9月28日 です。
計算の前提
額面月収に賞与と通勤手当を足し、社会保険料と税を引いた残りを月の手取りとして出します。所得税と住民税は1年分を計算して12で割った概算で、毎月の源泉徴収税額表そのものではありません。
健康保険は協会けんぽの都道府県料率、雇用保険は一般の事業です。賞与の社会保険料は年額を2回に分け、標準賞与額に料率を掛けます。通勤手当は、選んだ交通手段の非課税限度を超えた分だけ所得税・住民税の対象に入れ、社会保険の報酬には全額入れます。
配偶者控除は、配偶者の給与年収から合計所得を出し、本人の合計所得の段階で減額します。老人控除対象配偶者は見ていません。
入れていないもの
- 生命保険料控除、地震保険料控除、住宅ローン控除、医療費控除は入れていません。
- 組合健保、公務員共済、国民健康保険の本人は、この画面の健康保険料になりません。
- 月々の源泉は、令和8年分の基礎控除の引上げより前の税額表のまま進むことがあります。明細と差が出ても、年末調整で精算される前提です。
使っている料率・金額と出典
金額と率は、計算に使っている定数をそのまま表示しています。リンクは、その定数にコード上で紐づいている一次情報です。
協会けんぽ健康保険料率(東京都・労使合計)
9.85%
令和8年度
介護保険料率(労使合計)
1.62%(40歳から64歳)
令和8年度
厚生年金保険料率
労使合計 18.30%、本人 9.15%
平成29年9月分から18.3%で固定
子ども・子育て支援金率(労使合計)
0.23%
令和8年度(令和8年4月分から。本人は折半)
雇用保険料率(一般の事業・本人)
0.50%
令和8年度
給与所得控除の下限
¥740,000
令和8年分・2027年分
所得税の基礎控除
¥4,890,000以下は¥1,040,000、¥6,550,000以下は¥670,000、¥23,500,000以下は¥620,000、¥24,000,000以下は¥480,000、¥24,500,000以下は¥320,000、¥25,000,000以下は¥160,000。最後の段階を超えると¥0
令和8年分・令和9年分
住民税の所得割(概算)
10%
令和8年(2026年)
住民税の均等割(標準額)
¥5,000
令和8年(2026年)
復興特別所得税の掛け目
基準所得税額の2.1%(税額への掛け目 1.021)
令和8年分。基準所得税額の2.1%
通勤手当の非課税限度(電車・バス等・月額)
¥150,000
令和8年4月以後
賞与の社会保険料を分ける回数
2回
令和8年(2026年)
どんな人に関係するか
月収だけ上げたときの手取り
額面を1万円ずつ動かして、社会保険料の等級が変わる月と、所得税の税率帯が変わる前の手取りを見ます。賞与は0のままでも、月の概算は出ます。
配偶者の給与を入れた年
配偶者ありにして給与年収を入れると、配偶者控除か特別控除が本人の税から引かれます。働く本人側の社会保険の壁は、扶養の壁の計算で見てください。
40歳になる年の介護保険
年齢を40歳以上64歳以下にすると介護保険料が本人負担に足されます。勤務地を変えると健康保険料率だけが都道府県の表で変わり、厚生年金の率は変わりません。
賞与の有無で年の手取りを見る
賞与(年額)を入れると、年の手取りに賞与の額面と賞与の社会保険料・税が入ります。月の所得税も年額を12で割っているため、賞与を足すと月あたりの税が増えます。
届出・手続きが必要か
- 勤め先
給与からの健康保険料、厚生年金、雇用保険、所得税の源泉徴収は、勤め先が控除して納めます。本人が毎月の保険料を別途振り込む手続きはありません。
- 本人
配偶者控除や扶養控除を年末調整で受けるときは、本人が勤め先へ扶養控除等申告書を出します。出さないと、この画面の控除は実際の源泉に反映されません。住宅ローン控除の初年度など、年末調整で終わらないものは確定申告です。
- 自動
住民税の特別徴収は、市区町村が計算した額を勤め先が翌年の給与から引きます。この画面の住民税は、入力した年収が続いた場合の翌年度の目安です。
関連ニュース
- 山口・島根・広島の地域別最低賃金の発効
2026年10月8日(この日のページは公開後に開きます。いまは月別の一覧です)
山口県は2026年10月8日から時間額1,101円(改定前1,043円、引上げ58円)、島根県は2026年10月10日から時間額1,092円(改定前1,033円、引上げ59円)、広島県は2026年10月11日から時間額1,141円(改定前1,085円、引上げ56円)になります。本人の手続は不要で、自動で適用されます。
- 福井・奈良・福岡の地域別最低賃金の発効
2026年10月4日
福井県は2026年10月4日から時間額1,112円(改定前1,053円、引上げ59円)、奈良県は2026年10月4日から時間額1,107円(改定前1,051円、引上げ56円)、福岡県は2026年10月4日から時間額1,114円(改定前1,057円、引上げ57円)になります。本人の手続は不要で、自動で適用されます。
- 群馬・石川・滋賀・和歌山・鳥取の地域別最低賃金の発効
2026年10月3日
群馬県は2026年10月3日から時間額1,120円(改定前1,063円、引上げ57円)、石川県は2026年10月3日から時間額1,113円(改定前1,054円、引上げ59円)、滋賀県は2026年10月3日から時間額1,136円(改定前1,080円、引上げ56円)、和歌山県は2026年10月3日から時間額1,101円(改定前1,045円、引上げ56円)、鳥取県は2026年10月3日から時間額1,090円(改定前1,030円、引上げ60円)になります。本人の手続は不要で、自動で適用されます。
- 地域別最低賃金の改定
2026年10月1日
厚生労働省は、地域別最低賃金が2026年10月1日から12月2日までの間に順次発効し、全ての都道府県で時間額54円から65円の引上げ(全国加重平均1,177円)になるとしています。都道府県ごとの額と発効日は、出典の一覧で確認します。
よくある質問
- 給与明細の差引支給額と、なぜ違いますか?
- 明細の所得税は月々の税額表、この画面は賞与を含めた年額を12で割った概算です。令和8年分の基礎控除の引上げは年末調整で反映されるため、年の途中の明細より所得税が少なく出ることがあります。
- 通勤手当を入れると手取りが減ることがありますか?
- 電車・バス等で非課税限度以内なら所得税の対象には足しません。一方、社会保険の標準報酬月額には通勤手当も入るので、保険料だけ先に増えることがあります。
- 協会けんぽ以外の健康保険でも同じですか?
- 組合健保や共済は料率が違います。この画面は協会けんぽの都道府県料率だけを使います。勤務地を選ぶと、その都道府県の健康保険料率に変わります。
- 年収別の固定例はどこで見ますか?
- 賞与4ヶ月、東京都、35歳、独身、扶養なしで年収を固定した内訳は、年収別のページにあります。賞与月数や勤務地を変えるときは、この画面の条件を動かしてください。
最終更新日 2026年9月28日
次の計算
この計算の読みもの
手取りの出し方
額面から社会保険料と税を引いた残りが手取りです。令和8年分は基礎控除と給与所得控除が上がっているため、年額ベースの所得税は以前より少なく出ることがあります。
手取りは、額面と通勤手当から社会保険料・所得税・住民税を引いた残額です。住宅ローン控除は別ツールで年額の税額控除を見ます。給与明細の「差引支給額」とは一致しないことがあります。
通勤手当は、電車・バス等なら月15万円まで所得税・住民税の対象外です。車・自転車は片道距離の区分で限度が決まり、令和8年4月以後は65km以上の区分が延びています。徒歩だけの通勤手当は非課税の対象ではありません。在宅勤務手当は通勤手当ではなく額面に含めます。社会保険の標準報酬月額には通勤手当も全額入ります。
今とあとで比較すると、額面・通勤・賞与・扶養だけを変えて月の手取りと年の差を並べます。勤務地の協会けんぽ料率と年齢は共通です。結果の「1万円上げて比べる」からも、月収だけを上げた例で始められます。
社会保険料は合計で出します。行を開くと健康保険・介護保険・子ども・子育て支援金・厚生年金・雇用保険に分かれます。画面が狭いときは閉じたまま、合計だけが見えます。
配偶者控除は、配偶者の合計所得 62 万円以下(給与のみなら年収 136 万円以下)で、所得税 38 万円・住民税 33 万円です。それを超えると配偶者特別控除になり、所得 95 万円(年収約 169 万円)まで満額、133 万円超でゼロです。納税者本人の合計所得が 900 万円を超えると減り、1,000 万円超は受けられません。老人控除対象配偶者はまだ入れていません。
賞与は年額で入れます。社会保険料は夏冬の2回払いに分け、標準賞与額(千円未満切り捨て)に料率を掛けます。厚生年金は1回150万円、健康保険は年度累計573万円が上限です。雇用保険は賞与の額面に料率を掛けます。
所得税は賞与を含めた年額を12で割った概算です。賞与を足すと月あたりの税も増えます。実際の賞与月の源泉徴収表とは一致しません。住民税は翌年度に課税されるため、「この年収が続いた場合の目安」です。
令和8年分の基礎控除・給与所得控除の引上げは、月次の源泉徴収表ではなく年末調整で反映されます。ここでの所得税は改正後の年額ベースなので、11月までの明細より少なく出ることがあります。
年収300万円、400万円、500万円、600万円、700万円、800万円、1000万円は、賞与4ヶ月・東京都・35歳・独身・扶養なしで内訳を固定したページにまとめています。賞与の月数や勤務地を変えるときは、この画面の条件を動かしてください。
額面と手取りの違い
額面は会社が支払う給与の総額、手取りはそこから社会保険料・所得税・住民税を引いた、口座に残る金額です。通勤手当は額面に含めても、電車・バス等なら月15万円まで所得税の対象外です。徒歩だけの通勤手当は非課税になりません。在宅勤務手当は額面月収に入れます。一方、社会保険の標準報酬月額には通勤手当も入ります。
このサイトの手取りシミュレータは、協会けんぽの令和8年度料率と、改正後の所得税・住民税の年額を12で割った概算です。毎月の源泉徴収表そのものではありません。
令和8年で何が変わるか
令和8年分は、給与所得控除の下限が 74 万円です。基礎控除は合計所得金額 489 万円以下が 104 万円、489 万円超 655 万円以下が 67 万円、655 万円超 2,350 万円以下が 62 万円で、2,500 万円超は 0 円です。所得税が付き始める年収 178 万円の目安は、合計所得が低いときの 104 万円で見ています。月々の源泉徴収は改正前の税額表のまま進むことがあるので、明細とこのサイトの数字が途中までずれるのはそのためです。
配偶者特別控除
令和8年分の配偶者控除は、配偶者の合計所得 62 万円以下です。給与所得控除の下限 74 万円と合わせると、給与のみなら年収 136 万円以下が目安です。62 万円を超えても 133 万円以下なら配偶者特別控除があり、95 万円(年収約 169 万円)までは控除額は満額のままです。
控除額は納税者本人の合計所得でも変わります。900 万円以下が満額、900 万円超 950 万円以下、950 万円超 1,000 万円以下で段階的に減り、1,000 万円超はゼロです。令和8年分の 62 万円は令和8年12月1日施行です。11月30日以前の年末調整では、保険料控除申告書の注記どおり 58 万円に読み替える場合があります。
賞与を入れると月の税が増える理由
ここでの所得税は、賞与を含めた1年分を12で割っています。賞与月だけ高く取る源泉徴収表とは一致しません。年の手取りを見たいときは、賞与(年額)を入れて「手取り(年・賞与込み)」を見てください。