令和8年の料率
退職金の税
勤続年数に応じた退職所得控除と、所得税・住民税の分離課税の概算を出します。
令和8年(2026年度)の料率 · 確認日 2026-09-28
手取りの目安
¥14,371,800
- 一般は控除後の2分の1が退職所得です。短期は控除後¥3,000,000超に2分の1がありません。特定役員は2分の1がありません。
- 退職すべきかの助言ではありません。前年以前に退職金を受け取っている場合は控除が変わります。
結果は概算です。給与明細、源泉徴収票、税理士の計算とは一致しないことがあります。投資・節税の助言ではありません。料率は令和8年度の公開値をコードに埋め込んでいます。 免責事項
手取りの目安
¥14,371,800
4コマでわかる『退職金の税』
ミナト社内の制度資料に退職金の説明がある。税金はどうなるんだろう?
ミナト給与と同じように、たくさん引かれるのかな…?
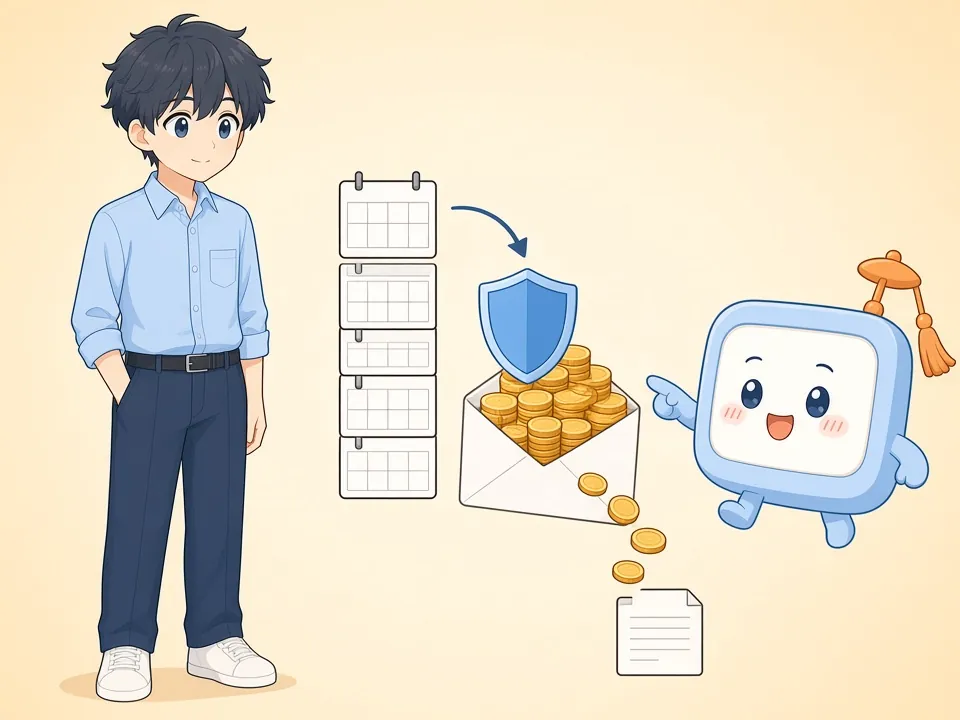
けいさんくん退職金は給与と分けて、勤続年数に応じた退職所得控除を引いてから税を計算するんだ
ミナト勤続年数と金額を入れたら、手取りの目安が分かった!
けいさんくん申告書を出すかどうかで変わる点は、下の届出・手続きにのってるよ
この計算の読み方
令和8年の定数を使っています。料率の確認日は 2026年9月28日 です。
退職金で見ること
退職金(額面)
¥15,000,000
退職所得控除
¥8,000,000
退職所得
¥3,500,000
手取りの目安
¥14,371,800
画面を開いたときの初期値です。上の入力を変えると、結果が動きます。
計算の前提
退職金を給与と分け、退職所得控除を引いたあとに所得税と住民税を掛けた手取りの目安です。一般は控除後の2分の1が退職所得、勤続5年以下は区分によって2分の1が制限されます。
所得税は給与と同じ超過累進に復興特別所得税を乗せ、住民税は退職所得への所得割だけを見ます。
入れていないもの
- 前年以前に退職金を受け取っているときの勤続年数の重複は引きません。
- 退職所得の受給に関する申告書を出していないときの源泉は、結果の税額に含めていません。率だけを下の表に出しています。
- 退職すべきかどうかは判定しません。
使っている料率・金額と出典
金額と率は、計算に使っている定数をそのまま表示しています。リンクは、その定数にコード上で紐づいている一次情報です。
退職所得控除
勤続20年まで年¥400,000(最低¥800,000)。超える年は年¥700,000。障害による退職は¥1,000,000加算
令和8年(2026年)
退職所得への住民税と、申告書がないときの源泉
住民税の所得割 10%。申告書を出していないときの源泉は 20.42%
令和8年(2026年)
所得税の税率
5%・10%・20%・23%・33%・40%・45%
令和8年4月1日現在法令等の速算表
復興特別所得税の掛け目
基準所得税額の2.1%(税額への掛け目 1.021)
令和8年分。基準所得税額の2.1%
どんな人に関係するか
勤続20年と21年
20年を超えた年から、1年あたりの控除額が増えます。同じ退職金で勤続年数だけを変えて、控除と手取りの差を見られます。
勤続5年以下の従業員と役員
短期の従業員は、控除後の一定額を超える部分に2分の1がありません。役員は残額そのものが退職所得です。区分を切り替えて比べてください。
障害が直接の原因の退職
障害者になったことが直接の原因なら、退職所得控除に加算があります。加算の額は下の表です。
届出・手続きが必要か
- 本人
退職所得の受給に関する申告書は、支払を受けるときまでに本人が支払者へ出します。出していないと、源泉は下の表の率になり、精算は本人の確定申告です。
- 勤め先
申告書があるときの所得税と住民税の徴収は、退職金を払う勤め先が行います。この画面の税額は、申告書がある前提の概算に近いです。
関連ニュース
退職金に直接つながる制度ニュースは、いまの月次データにはありません。月別の一覧は制度の更新にあります。新しい項目の relatedToolPath がこの計算を指すと、ここに自動で出ます。
関連する読みもの・計算
この計算専用の読みものは、いまありません。
よくある質問
- 勤続20年と21年で控除はいくら違いますか?
- 勤続1年の控除は¥800,000(最低額)です。勤続20年は¥8,000,000、21年は¥8,700,000で、21年目の増分は¥700,000です。障害が直接の原因なら控除に¥1,000,000足します。
- 短期と役員で手取りはどう違いますか?
- 従業員の短期。額面¥15,000,000、勤続5年。手取りの目安は¥11,543,600。退職金(額面)は¥15,000,000、退職所得控除は¥2,000,000、退職所得は¥11,500,000、所得税(復興含む)は¥2,306,400、住民税(所得割10%)は¥1,150,000、手取りの目安は¥11,543,600。 特定役員。同じ額面・同じ勤続年数。手取りの目安は¥10,888,200。退職金(額面)は¥15,000,000、退職所得控除は¥2,000,000、退職所得は¥13,000,000、所得税(復興含む)は¥2,811,800、住民税(所得割10%)は¥1,300,000、手取りの目安は¥10,888,200。
- 障害者になったことが直接の原因だと控除は増えますか?
- 増えます。加算額は¥1,000,000です。初期値に加算。退職金¥15,000,000、勤続20年、一般、障害が直接の原因。手取りの目安は¥14,493,300。退職金(額面)は¥15,000,000、退職所得控除は¥9,000,000、退職所得は¥3,000,000、所得税(復興含む)は¥206,700、住民税(所得割10%)は¥300,000、手取りの目安は¥14,493,300。
- 住民税の均等割は入りますか?
- 入りません。住民税は課税退職所得に所得割だけを掛けています。
最終更新日 2026年9月28日
次の計算
退職金の税の出し方
退職所得は給与と分けて課税します。勤続1年の控除は¥800,000(最低額)です。勤続20年は¥8,000,000、21年は¥8,700,000で、21年目の増分は¥700,000です。障害が直接の原因なら控除に¥1,000,000足します。
退職所得は、退職金から退職所得控除を引いた残りの、原則2分の1です。勤続5年以下の従業員は、控除後¥3,000,000を超える部分に2分の1がありません。役員で勤続5年以下は、残額そのものが退職所得です。
所得税は総合課税と同じ超過累進に、復興特別所得税2.1%を乗せます。住民税の所得割は課税退職所得の10%です。千円未満の端数を切り捨てた額に税率を掛けます。均等割は入れていません。
控除、2分の1、税の順
勤続1年の控除は¥800,000(最低額)です。勤続20年は¥8,000,000、21年は¥8,700,000で、21年目の増分は¥700,000です。障害が直接の原因なら控除に¥1,000,000足します。
一般は(退職金−控除)÷2 が退職所得です。短期退職手当等は、控除後が¥3,000,000以下なら同じく2分の1、それを超える分は2分の1にしません。特定役員等は2分の1自体がありません。所得税は給与と同じ超過累進、住民税は課税退職所得×所得割です。手取りは額面からこの二つの税を引いた残りです。
前年の退職金や在職中の給与は見ていない
前年以前4年以内(一定の場合はより長く)に退職金を受け取っていると、勤続年数の重複分だけ控除が減ります。この画面は今回の勤続年数だけを見ます。在職中の給与や賞与との損益通算、退職所得の受給に関する申告書を出していないときの20.42%源泉も見ていません。退職すべきかの判断はしません。
同じ退職金で勤続と区分を変えた例
初期値。退職金¥15,000,000、勤続20年、一般、障害による退職ではない。手取りの目安は¥14,371,800。退職金(額面)は¥15,000,000、退職所得控除は¥8,000,000、退職所得は¥3,500,000、所得税(復興含む)は¥278,200、住民税(所得割10%)は¥350,000、手取りの目安は¥14,371,800。
勤続5年の従業員。額面は同じ¥15,000,000で、勤続5年の短期(従業員)。手取りの目安は¥11,543,600。退職金(額面)は¥15,000,000、退職所得控除は¥2,000,000、退職所得は¥11,500,000、所得税(復興含む)は¥2,306,400、住民税(所得割10%)は¥1,150,000、手取りの目安は¥11,543,600。
勤続5年の役員。額面と勤続年数は短期の例と同じで、区分だけ特定役員。手取りの目安は¥10,888,200。退職金(額面)は¥15,000,000、退職所得控除は¥2,000,000、退職所得は¥13,000,000、所得税(復興含む)は¥2,811,800、住民税(所得割10%)は¥1,300,000、手取りの目安は¥10,888,200。